На протяжении всей истории развития блокчейна и криптовалют большинство государств относились к ним скептически: отрицали значимость, запрещали, регулировали. Но, похоже, с ростом популярности этой технологии, они изменили свое отношение.
Если не можешь победить. возглавь. (с) Н.Макиавелли
Это изменение отношения государств к криптовалютном привело к созданию национальных криптовалют — CBDC.
В этой статье мы рассмотрим, что такое CBDC, какие страны запускают или тестируют их, как это отразится на экономике, обществе и конфиденциальности.
Что такое CBDC
CBDC от англ. central bank digital currency — это цифровая валюта, которая является формой денег и поддерживается Центральным банком.
CBDC работают на основе блокчейна, поэтому они безопасны и прозрачны, Так ли хороша эта прозрачность для обычных людей, разберемся чуть позже.
Основные мотивы для создания CBDC
Финансовая доступность
Более чем 1.5 миллиарда человек не имеет доступа к финансовым продуктам. CBDC могут сократить этот разрыв и обеспечить качественные и дешевые финансовые услуги.
Снижение транзакционных издержек
CBDC могут оптимизировать транзакции, значительно сокращая расходы, связанные с посредниками и бумажной волокитой, что способствует повышению эффективности международной торговли и денежных переводов.
Уже сейчас бизнес проводит расчеты в криптовалюте при трансграничные сделках.
Например, Аналитик ФГ «Финам» Леонид Делицын сообщил, что по его оценке за последний год объем трансграничных сделок с криптой достиг порядка $5–10 млрд, однако после их легализации этот показатель может вырасти до $15–20 млрд.
Противодействие криптовалютам
CBDC представляют собой регулируемую альтернативу частным криптовалютам, предлагая пользователям цифровые активы и позволяя правительствам сохранять контроль и надзор.
Улучшение денежно-кредитной политики
Этот мотив вытекает из предыдущего. Центральные банки могут лучше контролировать денежную массу и проводить более эффективную денежно-кредитную политику с помощью CBDC.
Безопасность и борьба с мошенничеством
CBDC могут предложить расширенные средства защиты, делающие подделку практически невозможной и обеспечивающие возможность отслеживания истории транзакций.
CBDC-vs-Cryptocurrency
Чем CBDC отличается от безналичных платежей и криптовалюты
Главное отличие цифровой валюты от привычного нам безналичного расчета заключается в том, что все операции с ней контролируются Центральным банком.
Цифровые деньги с электронного кошелька нельзя перевести и нельзя украсть.
Также особенностью цифрового рубля является то, что эта форма валюты не будет использоваться для накопления. На цифровой рубль не будут начисляться проценты.
Как я уже сказал, цифровая валюта Центральных банков централизована, это противоречит основному принципу и идеи криптовалют. Можно сказать, что CBDC — это официальная и подконтрольная государству криптовалюта.
Какие типы CBDC бывают, и где они используются
Некоторые страны уже приступили к созданию своей цифровой валюты. В качестве примера далеко ходить не надо. Президент РФ Владимир Путин 24 июля подписал закон о внедрении в стране цифрового рубля. Начать использовать его планируют уже в этом месяце.
Совет директоров Банка России уже одобрил логотип для цифрового рубля и даже озвучил тарифы использования.
«Тариф для бизнеса за прием оплаты товаров и услуг цифровыми рублями составит 0,3% от суммы платежа (но не более 1,5 тыс. рублей)», — сказано в сообщении официального телеграм-канала Банка России. Там же добавили, что платежи и переводы цифровых рублей для физических лиц будут бесплатными.
Как сказано в сообщении, тариф для компаний, предоставляющих жилищно-коммунальные услуги, будет составлять 0,2%, но не более 10 рублей. А комиссия за переводы между юридическими лицами составит 15 рублей за операцию.
Россия не уникальна в своих идеях по созданию цифровых валют. Более 100 стран размышляют или уже разрабатывают свою CBDC:
- китайский цифровой юань в настоящее время в различных городах проводятся пилотные проекты по проверке его функциональности в реальных условиях.
- Багамские острова запустили в обращение «песочный» доллар (Sand Dollar), став одним из первых в мире полностью развернутых CBDC.
- Ямайская система JAM-DEX была запущена в июне 2022 года и стала первым CBDC, официально ратифицированным в качестве законного платежного средства. Это относительно простое предложение, не имеющее продвинутых сценариев использования, таких как трансграничные платежи по смарт-контрактам. JAM-DEX не основан на блокчейне, в отличие от багамского Sand Dollar и DCash Восточно-Карибского центрального банка.
- Нигерия, первая африканская страна, внедрившая CBDC, запустила eNaira в октябре 2021 года.
- Проект Aber — это совместная инициатива центральных банков Саудовской Аравии и Объединенных Арабских Эмиратов, в рамках которой была протестирована возможность использования совместно выпущенной цифровой валюты в качестве инструмента для внутренних и трансграничных расчетов между двумя странами.
- В 2017 году шведский Riksbank начал пилотное внедрение CBDC под названием e-krona из-за сокращения использования наличных в розничных платежах.
- Национальный банк Украины изучает возможность выпуска национальной цифровой валюты с 2016 года. В 2018 году был проведен пилотный проект по ее эмиссии для розничных платежей на платформе блокчейн. Он предусматривал выпуск в обращение ограниченного количества е-гривны и тестирование операций с ее использованием работниками Национального банка и компаний – участников проекта.
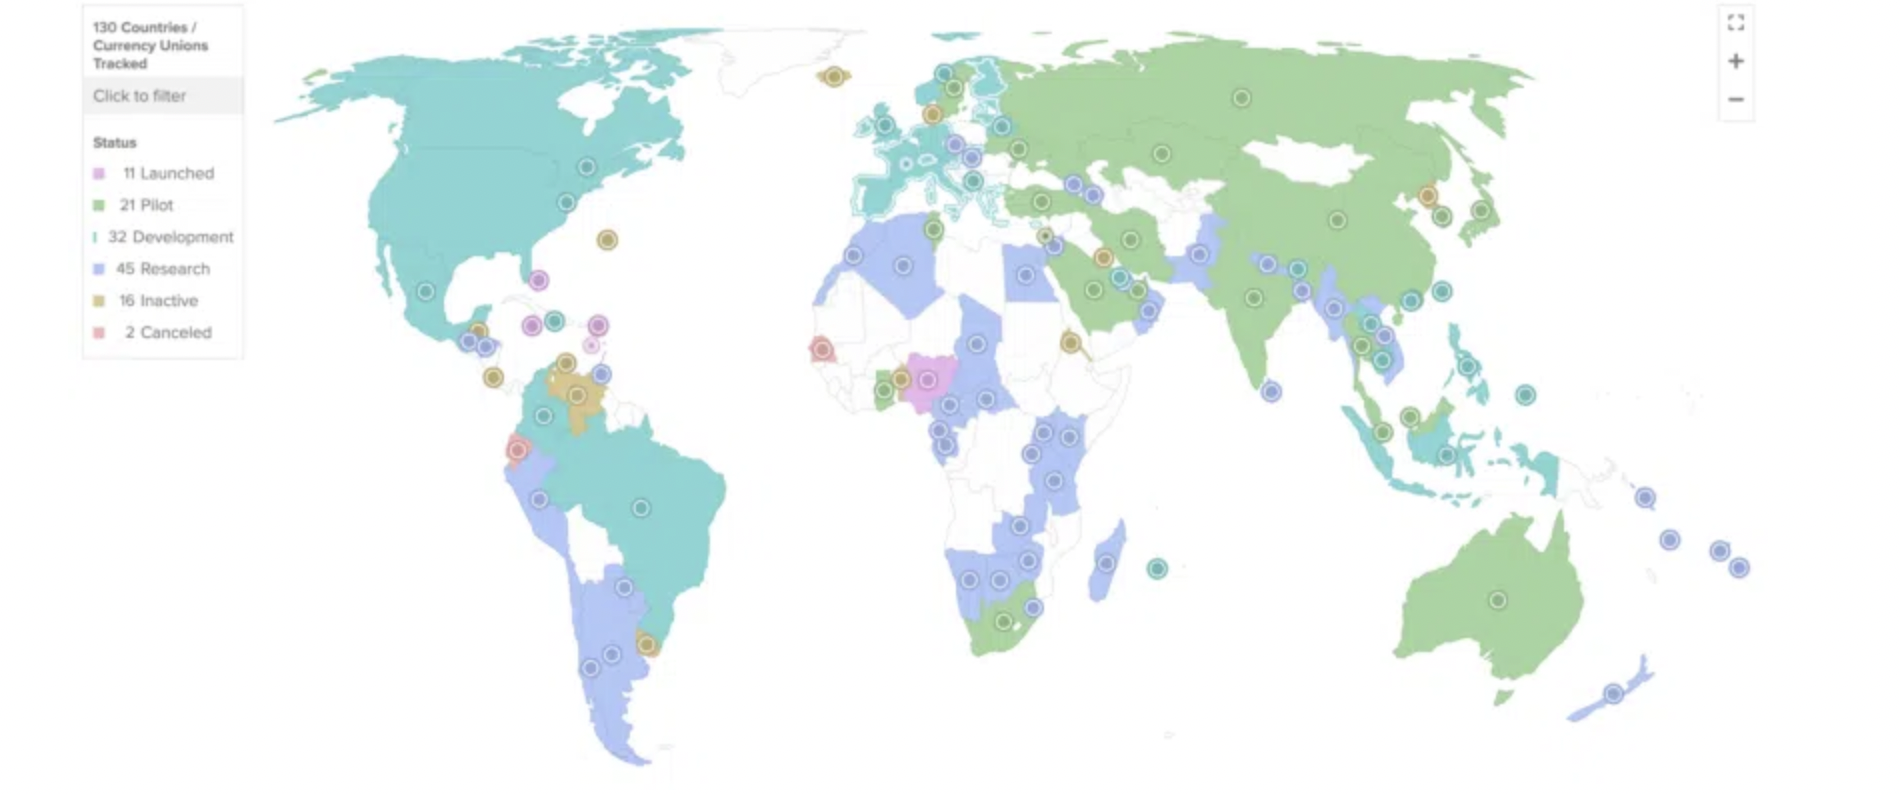
распространение цифровой валюты
Влияние на экономику и общество
Последствия применения CBDC выходят далеко за рамки финансовой сферы. Если вы внимательно читали мотивы создания цифровой валюты, то уже в вашей голове уже нарисовалась картинка их влияния на наше будущее: быстрые платежи и переводы со сниженными комиссиями, автоматизированные финансовые процессы и более эффективная денежно-кредитная политика банков и так далее. Более интересно лично для меня влияние CBDC на приватность обычных граждан.
Конфиденциальность и личная неприкосновенность
С одной стороны, CBDC обещают беспрепятственные транзакции и финансовую доступность, а с другой — заставляют задуматься о серьезных последствиях для неприкосновенности частной жизни.
Отслеживаемые транзакции
Каждая финансовая операция, которая раньше осуществлялась с помощью фиатных денег, теперь заключена в строках кода, хранящихся в распределенных бухгалтерских книгах. Это обеспечивает беспрецедентное удобство и прозрачность, но одновременно вызывает озабоченность тем, насколько тщательно будут проверяться наши финансовые действия.
Трудности конфиденциальности
С помощью CBDC финансовые операции можно отследить с абсолютной точностью. Хотя это позволяет укрепить безопасность и отследить незаконную деятельность, отдельные люди оказываются под микроскопом. Каждая покупка, пожертвование или инвестиция потенциально становится частью данных, доступных регулирующим органам. Задача состоит в том, чтобы использовать преимущества финансовой прозрачности, не жертвуя при этом личной конфиденциальностью.
Дихотомия контроля
CBDC переносят контроль над финансовой информацией с частных лиц на централизованные органы. Степень доступа, хранения и использования транзакционных данных правительствами и финансовыми учреждениями определяет границу между эффективным управлением и потенциальным превышением полномочий.
Неприкосновенность личности
Сохранение личности — это многогранная проблема. Она выходит за рамки финансовых операций и охватывает более широкие аспекты личности человека.
Переплетение финансовых данных с персональными профилями способно раскрыть не только денежные привычки, но и предпочтения, образ жизни и ассоциации. По мере развития CBDC защита такой целостности становится первостепенной задачей.
Как и с технологией искусственного интеллекта (вставить ссылку на статью) технология цифровой валюты будет вынуждена балансировать между эффективностью и проблемами этики.
Я нашел следующие решения, которые предлагает мировое сообщество:
- CBDC должны быть спроектированы с учетом принципов конфиденциальности. Применение методов шифрования и анонимизации позволяет защитить транзакционные данные и в то же время обеспечить контроль со стороны регулирующих органов. Здесь сама по себе напрашивается технологий ZeroKnowledge.
- Прозрачность по выбору: внедрение механизмов прозрачности транзакций по выбору может позволить людям выбирать, когда их финансовые действия будут раскрыты для целей регулирования.
- Расширение прав и возможностей владельцев данных: предоставление физическим лицам возможности сохранять право собственности на свои транзакционные данные с возможностью предоставления временного доступа.
- Прозрачность регулирования: правительствам и центральным банкам следует создать прозрачные механизмы, определяющие масштабы и цели сбора данных, с учетом опасений по поводу возможного неправомерного использования.
- Этические принципы: сотрудничество между регулирующими органами, техническими экспертами и защитниками конфиденциальности может привести к разработке этических принципов, регулирующих использование данных, связанных с CBDC.
Цифровые валюты центральных банков — это одновременно и маяк современных финансовых инноваций, и предвестник проблем с неприкосновенностью частной жизни. Пока еще многое неизвестно о будущем CBDC, но со временем появится более полная картина их преимуществ и недостатков. Я думаю, что применение цифровых валют будет иметь свои нюансы и различаться от страны к стране. Прямо сейчас ясно только одно: они способны существенно повлиять на мир.