















Токенизация добралась до фондового рынка. После фондов денежного рынка, облигаций, расчетов на блокчейне следующим этапом стали акции.
На первый взгляд звучит заманчиво. Торговать акциями можно буквально 24/7, расчеты проводить быстрее, при этом входной порог ниже. Для крипты это отличная новость, но для обычных финансов – не очень.
Только вот «токен акции» не всегда означает настоящую акцию. Иногда это просто цифровая ценная бумага или инструмент, который только повторяет цену. Причем для обычного пользователя разница может быть даже незаметна.
Поэтому главный вопрос не в том, можно ли записать акцию в блокчейн. Можно.
В этой ситуации нас волнует следующее:
- что именно получает инвестор,
- кто отвечает за права акционера,
- где хранится базовый актив
- не развалится ли ликвидность.
Что означает токенизированная акция
В 2026 году сразу несколько регулируемых площадок готовятся или уже пытаются предложить версии публично торгуемых акций на блокчейне. В большей мере рассчитывают на круглосуточную торговлю. Другие говорят о быстрых расчетах, дробном владении, а также глобальном доступе.
Звучит как обычное криптообещание в духе «быстрее, дешевле, доступнее». Но в случае акций нужно еще учитывать голосование, дивиденды, корпоративные действия, раскрытие информации, права собственности, защиту инвестора.
Если все это не переедет вместе с токеном, пользователь получит только что-то похожее на акцию (причем только по цене).
Плюс ко всему, путаница продолжается на самом термине «токенизированная акция». Под ним могут скрываться разные конструкции.
Например, синтетический или обернутый токен. Такой может повторять цену реальной акции, но не давать прямого владения ею. То есть инвестор будет зависеть уже не только от акции, но и от условий самого токена, эмитента, а также всей структуры хранения.
Еще вариант – зарегистрированная цифровая ценная бумага. В этом случае токен сам представляет юридически признанную долю. На деле это выглядит более выигрышно, но нужны регуляторы, брокеры, депозитарии, понятные правила для разных стран.
Иными словами, рынку нужно не просто красиво нарисовать акцию в блокчейне, а объяснить, где проходят границы прав инвестора.
Кейс: конфликт Robinhood и OpenAI
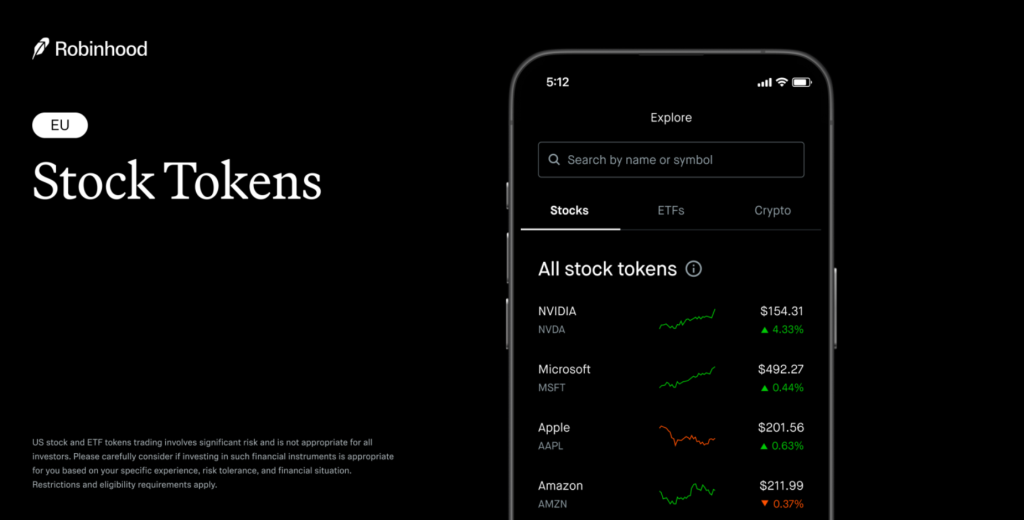
Хороший пример – запуск Robinhood в Европе. Компания предложила токены, привязанные к акциям публичных компаний. Согласно ее заявлениям, в планах еще токенизировать акции частников.
Для продвижения компания раздавала токены, связанные с OpenAI. Но в условиях было сказано, что это производные контракты. Они обеспечены долей Robinhood в паях специального фонда, который владеет конвертируемыми облигациями OpenAI.
OpenAI тогда публично отмежевалась от предложения. Токены не являются акциями компании, а сам продукт она даже не одобряет.
Robinhood, в свою очередь, говорила, что ясно раскрывает статус токенов как производных финансовых инструментов. Глава компании Йоханн Кербрат называл это шагом вперед. Якобы такая модель даст более быстрые расчеты.
По сути, здесь обе стороны по-своему правы. Robinhood предлагает новый способ получить доступ к инвестициям. А OpenAI напоминает, что такой токен все же не делает его владельца настоящим акционером компании.
Для инвестора разница принципиальная. Можно купить инструмент, который повторяет цену актива, но не дает прав акционера. А можно владеть ценной бумагой с юридическим статусом, голосованием, дивидендами, нормальной защитой.
Кейс: что предлагает Nasdaq
Nasdaq выбрала другой путь. Компания не пытается вынести акции в отдельный крипторынок, где рядом с обычными бумагами появятся их синтетические версии. Она планирует встроить токенизированные ценные бумаги в уже работающую биржевую систему.
Джон Зекка, исполнительный вице-президент компании, объяснял это как смену способа учета прав собственности. То есть инвестор по-прежнему должен владеть той же ценной бумагой. Просто запись о праве, а также его передача могут проходить через новую технологию.
По его словам, токенизированная акция должна нести такие же права собственности, экономические и юридические обязательства, как традиционная акция. Это более скучная версия токенизации. Зато она ближе к тому, что может принять институциональный рынок.
Nasdaq отдельно подчеркивает: токенизированные и нетокенизированные акции одной компании должны быть взаимозаменяемыми. У них должен быть один CUSIP, одинаковые существенные права, а также торговля в рамках одной рыночной системы.
Кейс: DTCC проверяет токенизацию на реальных сделках
Традиционная инфраструктура тоже проверяет токенизацию на практике. Так, в июле 2026 года организация DTCC сообщила, что перевела активы в токены. Но использовала их уже не в тестовой витрине, а в реальных производственных сделках.
К инициативе подключились больше 30 участников из TradFi. В том числе BlackRock, BNP Paribas, Broadridge, Chainlink, Circle, Citadel Securities, CME Group, Goldman Sachs, Nasdaq, New York Stock Exchange, Ondo Finance, State Street, Vanguard.
DTCC тестировала целый набор рыночных операций: залог ценных бумаг, временную передачу другим участникам, сделки с казначейскими облигациями США, репо, расчеты по акциям, перевод токенизированных бумаг, работу с маржой.
То есть тестировали внутренние детали, без которых фондовый рынок нормально не работает. Это важная деталь. DTCC проверяет не красивую витрину для розничного инвестора, а скучные процессы.
Фрэнк Ла Салла, глава DTCC, объяснял, что токенизация должна проходить по аналогичным стандартам, что работа с традиционными активами.
Риск фрагментации: токенизация может мешать рынку?
Ликвидность в токенизации часто подают как почти автоматический бонус. Записали актив в блокчейн – значит, его проще купить, а потом продать. С акциями так не работает.
Если одна и та же бумага торгуется на разных площадках или в разных форматах, то рынок глубже не становится. Наоборот, ликвидность распадается на несколько потоков. Часть покупателей уйдет на одну площадку, часть – на другую. В итоге спреды шире, а цена менее понятная.
На этот риск давно смотрят традиционные игроки. Всемирная федерация бирж призывала регуляторов усилить контроль за токенизированными акциями из-за возможной фрагментации ликвидности.
Но модель Nasdaq она поддержала. Там токенизированная акция остается частью обычной регулируемой системы, а не отдельной синтетической версией бумаги.
Американская компания Citadel Securities тоже предупреждала SEC, что токенизация может увести ликвидность с публичных рынков. Для TradFI это не просто теоретический спор. Глубина рынка, клиринг, взаимозачет, единая структура торгов – то, на чем держится привычная система.
Блокчейн может ускорить отдельные процессы. Но если он ломает рыночную структуру, выигрыш в скорости быстро превращается в новую сложность.
Позиция SEC: минусы токенизации
SEC в своих материалах акцентирует на важном моменте. Токенизированные акции, облигации, доли в фондах – это все цифровые ценные бумаги. А значит, на них распространяются обычные правила вместе с защитой инвесторов.
Для рынка это базовый принцип. Ценная бумага не перестает быть ценной бумагой только потому, что ее записали в блокчейн.
Похожую позицию озвучивал Питер Райан из SIFMA. Сам факт записи ценной бумаги в блокчейн никак не повлияет на основные меры защиты инвесторов, а также применимые к ней правила.
Это может прозвучать очевидно, но для крипто может быть не очень удобно. Такой подход не позволяет просто взять знакомый тикер, завернуть его в токен,а потом продавать как акцию.
Если токен дает права акционера, то должен жить по правилам ценных бумаг. Если прав нет, тогда перед инвестором не акция вовсе.
Поэтому инвестору следует смотреть не на сам тикер, а на условия. Самый опасный момент в токенизированных акциях – привычные названия.
Пользователь может подумать, что покупает примерно то же самое, что на фондовом рынке. Но у разных токенизированных продуктов могут быть разные права, разные условия раскрытия информации , а также разная структура обеспечения.
Например, один токен может быть обеспечен акцией 1:1. А другой может вообще не давать прав собственности, голоса или обычных дивидендов.
Преимущества токенизированных акций
Один из главных плюсов новых акций – более простая инфраструктура расчетов после сделки.
Сейчас расчеты по акциям в США идут по схеме T+1. То есть сделка закрывается на следующий рабочий день. За этим стоят клиринговые палаты, депозитарии, брокеры, а также куча учетных процедур.
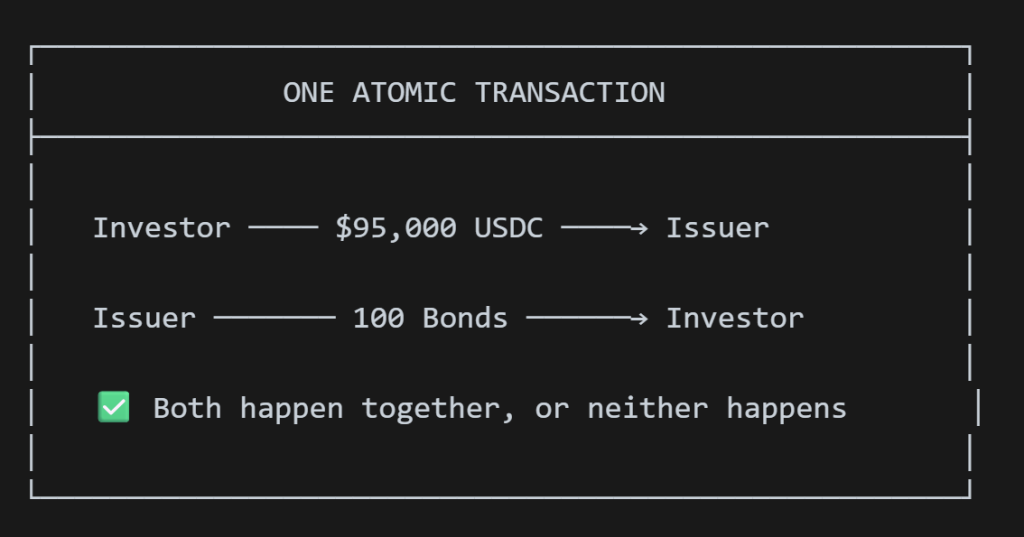
Смысл атомарных расчетов в том, что сделка закрывается сразу. Актив переходит покупателю, а деньги – продавцу. Нет ситуации, когда одна часть сделки уже прошла, а вторая еще висит в системе. За счет этого снижается риск между участниками, а залог освобождается быстрее.
Для крупных участников это важно. Быстрее двигается обеспечение, меньше зависает капитал, проще управлять маржой. В некоторых случаях простые расчеты могут сделать рынок эффективнее.
Но здесь есть каверзный момент: токенизация может увеличить потребность в ликвидности или потребовать отдельной инфраструктуры хранения. Тогда выгода становится уже не такой очевидной.
Выводы: на что важно обращать внимание
Инвестор должен понимать, что именно он покупает. Не просто токен с красивым тикером, а актив с понятным юридическим статусом. То есть такая акция должна сразу давать ответы на вопросы:
- признается ли он акцией;
- кто ведет учет владельцев;
- как выплачиваются дивиденды;
- можно ли голосовать;
- что происходит при сплите, выкупе или слиянии компании.
Еще неприятный момент – разные юрисдикции. Например, токен покупают в одной стране, эмитент регистрируется в другой, а сам брокер – вообще в третьей. Сейчас это может казаться мелочью мелочью. Но при спорной ситуации сразу всплывут все подводные камни правил и защиты инвестора.
С обычными акциями, как всем известно, далеко не все гладко. За брокерским счетом стоит большая инфраструктура, включая депозитарии, клиринг, реестры, раскрытие информации, процедуры голосования. Инвестор может всего даже не замечать, но именно на этой системе держится доверие к фондовому рынку.
Токенизация, конечно, может ускорить учет. Но она не должна убрать из акций самое важное. Это право собственности, защиту инвестора, понятные правила. Тогда остался незакрытым вопрос: сможет ли индустрия перенести в цифровой формат еще права, защиту, ликвидность?
Материал носит информационный характер и не является инвестиционной рекомендацией. Токенизированные акции, деривативы и другие RWA-инструменты связаны с рыночными, юридическими, инфраструктурными и регуляторными рисками.