Рестейкинг долго продавали рынку как простой способ получить больше доходности на уже застейканный ETH. По сути, пользователь продолжает участвовать в безопасности Ethereum, но дополнительно отдает свой капитал другим сервисам.
На этапе поинтов эта схема выглядела почти безболезненно. Стейкеры заносили токены в протоколы, копили баллы и получали бонусы. Но в 2025 году ситуация поменялась:
- EigenLayer включил систему штрафов,
- токены рестейкинга начали использовать как залог в DeFi,
- Babylon запустил стейкинг биткоина,
- а Kelp DAO подвергся крупному взлому.
Теперь рестейкинг – это уже не история про «застейкал и получил больше». Это рынок, где доходность нужно сравнивать с риском штрафов, потери привязки токена к цене, ликвидаций, мостов, а еще зависимости от операторов.
Подробнее – делимся в материале.
Что такое restaking простыми словами
Рестейкинг – это повторное использование уже застейканного актива для защиты других сервисов.
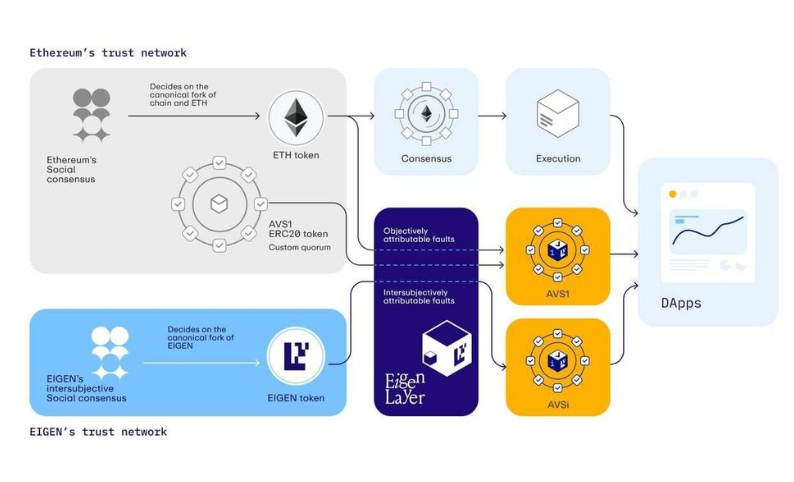
В качестве примера возьмем эфир. Пользователь стейкает ETH, получает базовую доходность за участие в безопасности Ethereum. При рестейкинге этот же залог дополнительно подключается к другим сервисам.
На EigenLayer такие сервисы называют AVS. Это могут быть оракулы, мосты, системы данных или другая инфраструктура.
Логика простая. Новому сервису не нужно с нуля собирать свою сеть валидаторов и убеждать рынок ей доверять. Он может «арендовать» безопасность у уже застейканного капитала. А стейкер за это получает дополнительную доходность поверх обычного стейкинга.
В схеме участвуют несколько сторон:
– платформа рестейкинга соединяет стейкеров, операторов и сервисы;
– стейкеры дают уже застейканный ETH или ликвидные стейкинг-токены;
– операторы запускают нужное ПО и выполняют задачи сервисов;
– сами сервисы получают безопасность и платят вознаграждения.
Как поинты перегрели рынок
Первый большой цикл рестейкинга во многом держался на ожидании аирдропа.
EigenLayer стал главным проектом этой раздачи. В разгар ожиданий его называли одним из крупнейших протоколов в DeFi с почти $15 млрд TVL. Пользователи копили баллы протокола, а сверху часто получали еще от ликвидного рестейкинга.
На деле многие воспринимали это как негласный договор. Условно, пользователь рискует капиталом с ликвидностью, но получает за это вознаграждение.
Когда EigenLayer распределил первые 5% из 1,67 млрд токенов EIGEN, стейкеры набросились с критикой. Это была только первая фаза, а всего под раздачу планировалось 15% предложения.
Основные претензии были такими:
– ликвидные restaking-протоколы не попали в первую фазу;
– пользователи из США, Канады, Китая, России, Северной Кореи и ряда других юрисдикций были исключены;
– на первом этапе раздали только 5%;
– распределение было линейным, то есть крупные участники получили больше;
– EIGEN сначала сделали непередаваемым.
Часть претензий EigenLayer позже обработали. Например, минимальную выплату для пользователей первого сезона повысили с 10 до 110 EIGEN. По протоколам ликвидного рестейкинга команда говорила, что их учтут во второй фазе.
Тем не менее, многие поменяли свое мнение относительно доходности. Поинты сильно изменили ожидания рынка.
Что происходит после аирдропа
Когда хайп вокруг поинтов прошел, остался незакрытым вопрос: кто платит доходность и за какой риск? Рестейкинг должен зарабатывать не только на ожидании токена. В нормальной модели сервисы платят операторам за реальную работу.
EigenLayer начал двигаться именно в эту сторону после включения системы штрафов в основной сети. По данным источника, слэшинг активировали 17 апреля 2025 года. С этого момента операторы стали нести финансовую ответственность за плохую работу или вредоносные действия.
Компания описала это как переход к новой системе, где операторы получают награды за работу, а сервисы запускают решения более ответственно. В исходнике даже встречается формулировка проекта: «Это не просто обновление – это разблокированный рынок».
Риски ликвидных токенов рестейкинга
- Риск LRT
Большая часть розничного рынка пришла в рестейкинг через LRT (ликвидные токены рестейкинга). Это токены-обертки, которые представляют уже застейканную и рестейкнутую позицию, но при этом свободно обращаются в DeFi.
Пример – weETH от EtherFi. Он дает доступ сразу к двум слоям доходности, включая базовые награды от стейкинга Ethereum, а также дополнительные от рестейкинга через EigenLayer. При этом weETH можно использовать в DeFi-протоколах.
Загвоздка здесь в том, что токен превращает сложную позицию в простой ликвидный актив. Легко можно забыть, что под ним сразу несколько слоев риска. Например, ошибки операторов, условия сервисов, риски смарт-контрактов, самого протокола или вообще ликвидации.
- Slashing
Слэшинг – это наказание за неправильное поведение валидатора или оператора. В рестейкинге он становится сложнее, потому что один и тот же капитал может быть связан сразу с несколькими сервисами.
EigenLayer пытался ограничить этот риск через модель Unique Stake. Так конкретная доля стейка выделяется под конкретный набор операторов. Если проблема в одном наборе, штраф должен остаться внутри него, а не разлететься по всем сервисам.
Это помогает ограничить прямой ущерб. Но не останавливает рыночную реакцию. Если пользователи испугались, ликвидный токен рестейкинга все равно может потерять привязку к базовому активу.
Еще один нюанс – перераспределяемые штрафы. Раньше оштрафованные средства могли просто сжигаться. После обновления сервис направляет их на специальный адрес. В этом случае если злоумышленник получит контроль над ключом штрафов или адресом получателя, штраф фактически превращается в вывод средств в его пользу.
- Depeg
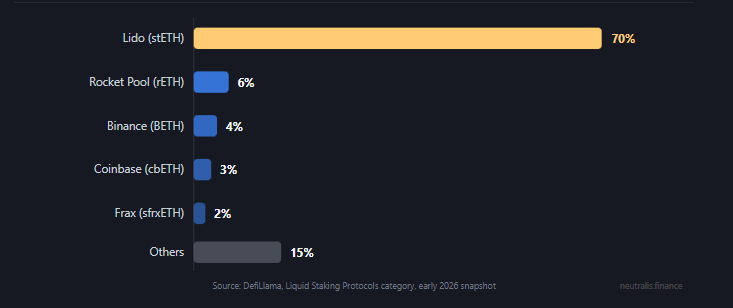
Отрыв у LST или LRT от курса не всегда означает, что токен ничем не обеспечен. Цена держится арбитражем. Если токен торгуется дешевле базового актива, арбитражер покупает его с дисконтом. Но если очередь на вывод длинная, ожидание может дорого обойтись.
В качестве примера возьмем stETH – токен, который получают при стейкинге Ethereum. В мае 2022 года на фоне обвала Terra хедж-фонд Three Arrows Capital вывел из пула Curve stETH/ETH ликвидность примерно на $400 млн. В тот же день криптокредитор Celsius вывел около $380 млн.
Отток средств ослабил ликвидность пула, а stETH торговался с дисконтом к ETH. Для тех, кто использовал stETH как залог по кредитам, это создавало риск принудительной ликвидации позиций.
Сам дисконт был неприятным, но не смертельным. Настоящая боль началась из-за заемных стратегий. Люди закладывали stETH, брали под него ETH, покупали еще stETH – и все по кругу.
- Очередь на вывод
При выводе средств из EigenLayer заявка сначала попадает в очередь. Период ожидания нужен, чтобы протокол успел учесть возможные нарушения оператора. Если в это время к его стейку применят слэшинг, пользователь может получить меньше активов. Само ожидание вывода тоже создает неудобства.
Если злоумышленник забьет ее кучей мелких операций, остальные пользователи будут ждать вывода дольше. А если учет внутри протокола работает с ошибками, он может неправильно считать, сколько активов реально стоит за токеном.
Кейс: Взлом Kelp DAO
Kelp DAO – протокол ликвидного рестейкинга. Пользователь вносит ETH, протокол отправляет его через EigenLayer за дополнительной доходностью, а взамен выдает rsETH.
В апреле текущего года злоумышленник вывел 116 тыс rsETH через мост. Ущерб оценили в $292 млн, причем это 18% всего предложения токена.
Проблема в межсетевой инфраструктуре. По описанию CoinDesk, атакующий смог убедить систему, что из другой сети пришла валидная инструкция. После этого мост выпустил сотню тысяч токенов на адрес злоумышленника.
Kelp заморозил основные контракты спустя 46 минут после вывода. Но рынок уже отреагировал:
- Aave заморозил рынки rsETH, то же сделали SparkLend c Fluid.
- Токен AAVE упал на 10%.
- Lido приостановил депозиты в earnETH
- Ethena временно остановила свои мосты с основной сети эфириума.
Babylon переносит стейкинг на Bitcoin
Пока рынок эфириума разбирается с EigenLayer, отдельно обсуждается тема стейкинга биткоина.
Babylon (протокол) предлагает держателям BTC блокировать монеты в контрактах с ограничением по времени, а использовать их как экономический залог для защиты других сетей. В отличие от многих межсетевых схем, проект делает ставку на нативный стейкинг биткоина. То есть без обертки BTC, а еще без переноса его в другую сеть.
Технически механизм опирается на модель UTXO биткоина. В схеме есть подпись владельца, истечение временной блокировки, участие специального комитета для применения штрафов. Также используются извлекаемые одноразовые подписи.
Проще говоря, Babylon пытается сделать так, чтобы биткоин работал не только как средство хранения, но и как актив для обеспечения безопасности.
Публичный запуск Babylon Genesis состоялся в апреле 2025 года. Проект называет его первой сетью, защищенной стейкингом биткоина, шагом к третьему нативному сценарию использования BTC.
Подробные данные:
– вывод из стейкинга BABY занимает 300 блоков биткоина, примерно 50 часов;
– вывод из стейкинга BTC занимает 1008 блоков, примерно одну неделю;
– штраф за нарушения в стейкинге BABY – 5%;
– штраф в стейкинге BTC – 0,1%;
– максимальная награда в программе поиска уязвимостей для Babylon Genesis – $2 млн.
Но здесь появляются свои вопросы: провайдеры финальности, штрафы, безопасность скриптов, управление, ликвидность производных BTC-активов и доверие к новой инфраструктуре.
На что смотреть перед участием в рестейкинге
Для обычного пользователя restaking выглядит сложно. И это нормально. Там действительно много слоев.
Минимальная проверка должна включать несколько вопросов:
– какой актив вносите (ETH, LST, LRT, BTC или другой токен);
– кто управляет операторами;
– какие AVS или сети получает ваш стейк;
– есть ли слэшинг и за что именно;
– можно ли выйти напрямую или только через рынок;
– сколько занимает вывод активов;
– есть ли риск depeg;
– какие мосты задействованы;
– были ли аудиты протокола;
– откуда берется доходность (комиссии, токены, инфляция, поинты).
Если проект не может ясно объяснить эти вещи, то стоит насторожиться громким заявлением высокой доходности.
Что в итоге
Рестейкинг не умер после хайпа вокруг раздач токенов. Наоборот, он постепенно становится реальным рынком общей безопасности. Но вместе с тем исчезает простая история про «бесплатную доходность».
- EigenLayer включил систему штрафов
- Ликвидные токены рестейкинга, вроде weETH, стали важными активами в DeFi
- Babylon пытается превратить биткоин в нативный залог
Но риски тоже стали конкретнее. Поэтому в рестейкинге нужно смотреть не на обещанную доходность, а на риски проекта.
Материал носит информационный характер и не является инвестиционной рекомендацией. Перед участием в рестейкинге стоит самостоятельно изучить протокол, риски штрафов, ликвидность, условия вывода и юридические ограничения.