
17 сентября Комиссия по ценным бумагам и биржам США (SEC) опубликовала пятилетнее распоряжение Innovation Exemption, позволяющее заранее допущенным площадкам торговать на блокчейне цифровыми токенами акций, которые уже обращаются на крупных американских биржах. Председатель SEC Пол Аткинс (Paul Atkins) объяснил появление документа тем, что Сенат снова не смог продвинуть CLARITY Act на этой неделе.
- крипто
- новости
- 16 часов
DeFi на Уолл-стрит? SEC открыла рынок токенизированных акций, обойдя Конгресс
После провала CLARITY Act в Сенате регулятор начал исполнять ранее заявленный план вводить правила для крипторынка без отдельного закона.
0
nft.ru
- рейтинг +114
- подписчики 29
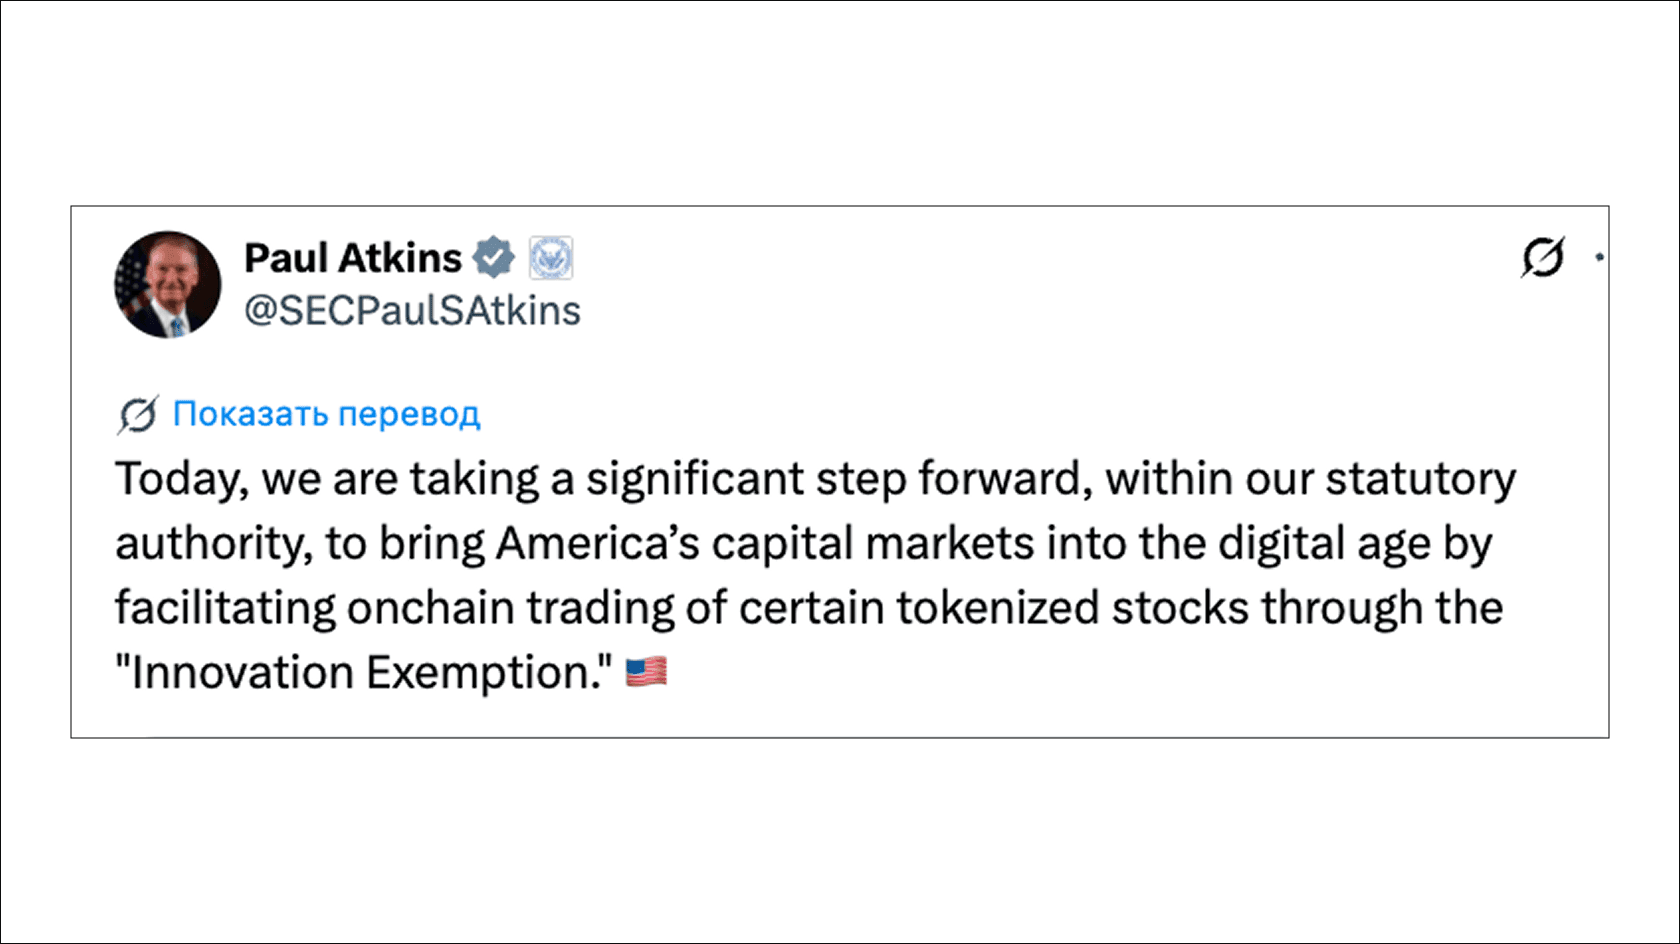
Регулятор решил действовать самостоятельно в рамках уже имеющихся у него полномочий, таким образом начиная выполнять совместное с CFTC обещание дать крипторынку правила даже без опоры на Конгресс.
Ранее:
- SEC пообещала выстроить правовую базу для криптовалют
- Глава CFTC заявил, что крипторынок получит правила даже в случае провала CLARITY Act
Подробности распоряжения
Освобождение по статье 36(a)(1) Закона о фондовых биржах 1934 года снимает с заранее допущенной площадки токенизированных ценных бумаг обязанность регистрироваться как фондовая биржа. Такие площадки сводят покупателя и продавца через программу-маркетмейкера внутри пула заранее внесенных активов.
Еще одна льгота в рамках Innovation Exemption касается фирм, которые наполняют этот пул собственными деньгами и токенами. Обычно такая работа требует статуса дилера, то есть лицензии профессионального участника рынка. Innovation Exemption временно снимает с них это требование.
Текущую конструкцию комиссия не объявляет стандартом на годы вперед: распоряжение задает срок, внутри которого рынок работает, а регулятор смотрит, как ончейн-оборот стыкуется с обычным.
Набор требований для автоматизированного маркетмейкера
— Площадка должна быть американским лицом и соблюдать санкционные режимы Управления по контролю за иностранными активами Минфина США (OFAC), а в пул пускать только заранее допущенных участников.
— Смарт-контракты обязаны оставаться публичными, доступными для аудита и развернутыми на открытом реестре без предварительного разрешения. Торговлю токеном площадка останавливает в тот же момент, когда останавливается базовая бумага на основной бирже листинга. Число тикеров и объемы ограничивают лимиты, привязанные к ступеням механизма предельного роста и падения цены.
Комиссар Марк Уэда (Mark Uyeda) добавил к условиям требование о раскрытии данных. По его словам, площадки обязаны регулярно публиковать в открытом доступе сведения в долларах о цене, размере и времени каждой сделки, а также об адресе пула, его размере на конец дня и дневном объеме.
«Мы получаем возможность увидеть, как рынок ведет себя на практике, и уже на основе этого писать постоянные нормы», — отметил Уэда, сравнив нынешний шаг с ранними освобождениями, из которых в свое время выросли фонды денежного рынка, индексные фонды и биржевые фонды.
Права как у бумаги в брокерском счете
Токен в этой схеме не работает как котировка. Распоряжение допускает только токенизированную акцию национальной рыночной системы, выпущенную эмитентом, от его имени либо независимой третьей стороной. Держатель получает те же права и привилегии, что и владелец обычной бумаги того же класса, включая дивиденд и голос.
Синтетические инструменты, которые дают доступ к цене через производный контракт и не несут акционерных прав, документ отсекает отдельным запретом.
Эмитент вправе возразить. Перед допуском стороннего токена площадка направляет компании письменное уведомление и дает срок на запрет торгов. Здесь режим расходится с зарубежным шаблоном: так, Financial Times пишет, что Robinhood и владелец Kraken, компания Payward, за пределами США не запрашивают разрешение эмитента и не дают держателю прямого голоса, поэтому под американские требования им придется пересобирать продукт.
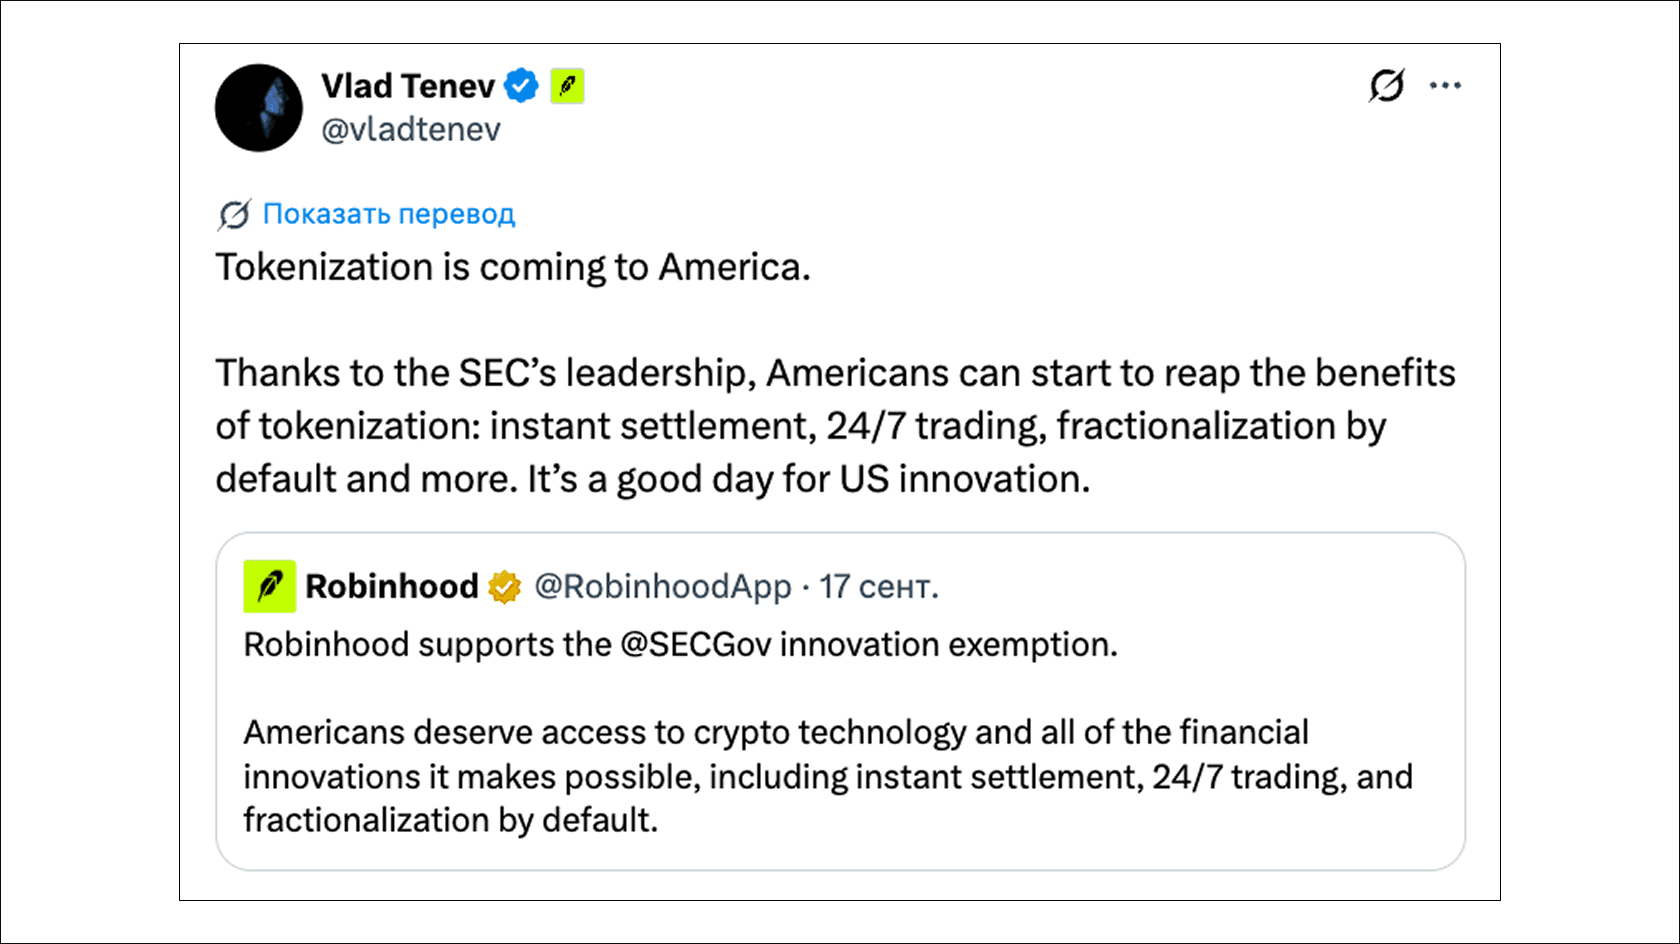
Генеральный директор Robinhood Влад Тенев (Vlad Tenev) назвал решение хорошим днем для американских инноваций и перечислил мгновенные расчеты, круглосуточную торговлю и дробление бумаг. Зарубежные токены компании этим условиям не соответствуют: в них нет прямого голоса и согласия эмитента.
Для чего нужно освобождение SEC и чем оно уступает закону Конгресса
Комиссар Хестер Пирс (Hester Peirce) поддержала Innovation Exemption, но сузила его смысл.
«Участие площадок и поставщиков ликвидности в этом механизме само по себе не делает их биржами или дилерами в глазах комиссии, — пояснила она. — Сначала нам нужно увидеть, кто действительно в него входит и как складывается торговля».
Цель распоряжения Пирс формулирует как наблюдение за рынком: регулятор хочет понять, как токенизированные акции используют на блокчейне и как этот оборот пересекается с обычным фондовым рынком. Эмитент, которому такое обращение не нужно, из режима вправе выйти.
Отраслевое издание American Banker, специализирующееся на банковском и финансовом регулировании, со ссылкой на участников рынка указывает на обратную сторону такого пути. Правила SEC и Комиссии по торговле товарными фьючерсами США (CFTC) не обладают той же устойчивостью, что закон, принятый Конгрессом: следующая администрация или суд может отменить их быстрее, чем полноценный статут.
Аткинс с этим не спорил, назвав нынешнюю меру промежуточной.
«За временным решением должно последовать постоянное нормотворчество», — повторил он.
Кто уже строит похожие рынки
Innovation Exemption — не единственный канал для токенизации акций в США. В марте SEC уже одобрила похожую заявку биржи Nasdaq: та получила право проводить сделки с токенизированными акциями через Depository Trust Company — организацию, которая отвечает за расчеты на американском фондовом рынке.
10 сентября Nasdaq вложила $100 млн в Payward, материнскую компанию крупной криптобиржи Kraken. Вместе компании развивают проект Nasdaq Equity Tokens — собственные токены акций Nasdaq, запуск которых намечен на второй квартал 2027 года. Права акционера, включая дивиденд и голос, в них сохранятся.
Похожий пилот запустила Depository Trust & Clearing Corporation (DTCC), главный расчетный центр американского фондового рынка, — при участии JPMorgan, Goldman Sachs, BlackRock, Vanguard и биржи NYSE.
Иными словами, режим SEC для площадок токенизированных ценных бумаг встраивается в уже идущий процесс, а не создает рынок с нуля: тот же инструмент параллельно строят и крупнейшие биржи, и традиционные финансовые институты.
Что ждет рынок токенизированных акций в ближайший год
Первыми заявки подадут площадки, уже зарегистрированные в США, — с проверкой клиентов и готовым порядком допуска. Объемы торгов пока сдержат лимиты по тикерам и обороту.
Крупные компании, скорее всего, будут снимать сторонние токены на свои акции или требовать выпускать их от собственного имени. Зарубежные токены-обертки без дивиденда и голоса под режим не подпадут, хотя за пределами США продолжат существовать.
Сценарий на горизонте года: площадка уведомляет эмитента, тот получает время на возражение, после чего появляется токен с дивидендом и голосованием по доверенности, а данные о сделках публикуются в открытом доступе. Торги останавливаются одновременно с остановкой базовой акции на бирже.
Если корпоративные события — дробления, выделение бизнеса, голосования — пройдут без потери прав держателей токенов, SEC получит основу для постоянных правил. Если начнутся сбои с учетом собственности, эмитенты массово заблокируют выпуск токенов или статью 36 оспорят в суде — режим рискует остаться нишевым.
Комментарий редакции
На первый взгляд, решение SEC выглядит как выход DeFi на Уолл-стрит. На деле происходит обратное: традиционный рынок строит себе песочницу, в которой может разобрать такую торговлю почти под микроскопом. Требования к бумагам при этом остаются прежними — полная отчетность, открытые данные о сделках, все как у обычных ценных бумаг.
Само появление режима — сигнал, что адопшн уже идет: новые инструменты встраиваются в традиционные финансы, и процесс контролируемый. Вопрос в том, куда он приведет.
Наблюдать предстоит не за фактом интеграции токенизированной акции, а за тем, выполняет ли она функцию акции: сохраняются ли права акционера и способна ли система отслеживать соблюдение условий временного разрешения. По сути, это подготовка почвы для перехода фондового рынка к полной, но управляемой токенизации, где токен несет не просто цифровой образ бумаги, а реальные права — включая дивиденд.
Если сценарий сработает, эпоха синтетических оберток, слабо связанных с реальным рынком и работающих как фанты, подойдет к концу. Фанты заводят на блокчейн тем способом, о котором рынок говорил годами, не находя рабочей схемы. Внутри этой песочницы такая схема может наконец появиться.
Данный пост носит исключительно информационный характер и не является рекламой или инвестиционным советом. Пожалуйста, проводите собственное исследование, принимая какие-либо решения.
0
Комментарии
0
Написать комментарий.